
D&O Insurance
役員の賠償責任は、
個人の財産で 負うことも。
個人の
取締役や監査役は、経営の判断や監督に落ち度があったとして、会社・株主・取引先などから損害賠償を求められることがあります。この責任を負うのは会社ではなく役員個人で、訴えられたときの弁護士費用などの争訟費用も個人にかかります。上場会社だけでなく、非上場の会社や中小企業の役員にも関わる責任です。役員賠償責任保険(D&O保険)を扱う複数の損害保険会社を横に並べて比較します。
- 比較・見積りは無料
- 非上場・中小企業にも対応
- 全国オンライン対応
役員が訴えられたときに
会社が倒産し、取引先が代表取締役個人に、回収できなかった代金分の賠償を求めた場合
合計 3,900万円
金額は仕組みをご説明するためのイメージです。実際の金額は、事故の内容や規模によって大きく異なります。
出典:会社法(会社法の一部を改正する法律、令和3年3月1日施行)/国税庁「新たな会社役員賠償責任保険の保険料の税務上の取扱いについて(情報)」(平成28年2月24日)
Issues
役員の責任、
こんなお悩みは
ありませんか?
こんなお悩みは
ありませんか?
役員の賠償責任は、会社の規模や上場の有無に関係なく会社法で定められています。ひとつでも当てはまれば、いまの備えを一度確認してみる価値があります。
非上場だから株主代表訴訟は関係ない
株主代表訴訟だけでなく、取引先・債権者・会社自身から責任を問われることもあります。
「会社が守ってくれる」と思っている
役員の賠償責任は役員個人の責任です。会社が倒産すれば、会社に肩代わりしてもらうこともできません。
社外取締役・監査役を迎えたい
就任をお願いするときに、D&O保険への加入を条件にされることがあります。
事業承継や代替わりを控えている
退任したあとに、在任中の判断について責任を問われることもあります。
出資を受けている・上場を目指している
株主が増えるほど、経営判断について説明を求められる場面も増えます。
会社の賠償責任保険で役員も守られていると思っている
会社の賠償責任保険は、会社が負う賠償を補償するものです。役員個人への請求は、通常は対象外です。
役員
Data
役員が責任を問われる4つの場面
会社法では、役員が任務を怠って損害を与えたとき、会社や第三者に対して賠償する責任を負うと定められています。請求する人によって、次のような場面があります。
出典:会社法 第423条・第429条・第430条の3・第847条
D&O保険で補償されないことが多い主な例
対象外となる場合は、保険会社・商品によって異なります
- 例1法令に違反すると知りながら行った行為
- 例2法律上認められない私的な利益や便宜を得た行為
- 例3犯罪行為
- 例4保険の始まる前から、請求を受けるおそれを知っていた事案
- 例5人のけがや物の損壊そのものによる賠償
Coverage
D&O保険の3つの補償
役員が損害賠償を求められると、「賠償金」と「身を守るための費用」が役員個人にかかります。D&O保険は、これらに備える保険です。
損害賠償金
判決や和解で、役員個人が支払うことになった賠償金
- 株主代表訴訟での賠償
- 取引先・債権者などからの請求
- 会社からの請求
争訟費用
訴えられたときの弁護士費用など、身を守るための費用
- 弁護士の着手金・報酬
- 訴訟や調停にかかる費用
- 請求を退けた場合の費用
会社補償・従業員からの請求
会社が役員の費用を負担したときや、従業員からの請求に備える補償
- 会社が役員に補償した費用(会社補償)
- ハラスメント・不当解雇などの請求
一般的な会社の賠償責任保険では、役員個人への請求は対象外とされていることが多くあります。いまの保険で何が補償されるか、まずは確認を。
※補償の範囲・名称・支払限度額は、保険会社・商品・ご契約内容によって異なります。
Case
もしも役員が訴えられたら
ある日、取締役あてに内容証明郵便や訴状が届いた――。そこから解決までの流れと、それぞれの場面でD&O保険が備える費用です(イメージ)。
請求書・訴状が届く
まず保険会社へ連絡します。請求を受けたことを早めに伝えることが、補償を受けるための大切な条件です。
弁護士への依頼
弁護士に依頼し、事実関係を確認して反論の準備を進めます。
争訟費用訴訟・調停
訴訟や調停で主張を尽くします。長い場合は年単位になることもあります。
争訟費用判決・和解
賠償金を支払うことになった場合、保険の条件にしたがって補償されます。
損害賠償金社内体制の見直し
同じことが起きないよう、意思決定の記録や監督の仕組みを見直します。
※実際の流れ・必要な対応は、事故の内容や規模によって異なります。
Law
会社法と税務で、
扱いが明確に なりました
扱いが
2021年3月に施行された改正会社法で、D&O保険についての規定が新しく設けられました。保険料を会社が負担するときの税務の扱いも、国税庁が示しています。
取締役会などで決議
D&O保険の契約内容を決めるには、取締役会(取締役会がない会社は株主総会)の決議が必要です(会社法430条の3)。
- 決議の議事録を残しておく
- 更新や内容変更のときも確認
公開会社は開示
公開会社では、D&O保険の被保険者や契約内容の概要などを事業報告で開示します。
- 開示に必要な情報を整理
- 非公開会社は対象外
保険料の会社負担
会社法上の手続を踏めば、会社が保険料を負担しても、役員への給与として課税されない扱いが示されています。
- 国税庁の情報(平成28年2月24日)
- 顧問の税理士にもご確認を
※手続や税務の取扱いは、会社の機関設計や契約内容によって異なります。具体的な判断は、顧問の弁護士・税理士にご確認ください。
Structure
同じ「D&O保険」でも、
中身は保険会社で違います
中身は
支払限度額の決め方、補償される役員の範囲(退任した役員・子会社の役員など)、会社補償や従業員からの請求の特約、保険料の計算方法は、保険会社・商品ごとに異なります。だからこそ1社で決めず、D&O保険を扱う複数の損害保険会社に同じ条件で照会してから選びます。
会社の状況のヒアリング
役員の構成・株主の構成・売上高・財務の状況をお聞きします。
複数社へ同条件で照会
支払限度額や補償の範囲をそろえ、退任した役員の扱いや特約の有無も含めて見積りを依頼します。
比較表でご報告
- A社保険料は安いが特約が少ない
- B社従業員からの請求の特約あり
- C社財務の状況で引受不可
- D社必要な補償をそろえて割安
比較表にしてご提案補償・支払限度額・保険料を一覧でお渡しします(各社の回答はイメージです)
Reasons
選ばれる6つの理由
ファイナンシャルアライアンス株式会社は、特定の保険会社や企業グループに属さない独立系の保険代理店です。1社の商品を勧めるのではなく、複数社の条件を横に並べてご提案できます。
複数の保険会社から比較
独立系の代理店として、D&O保険を扱う複数の損害保険会社に同じ条件で照会。補償と保険料の違いをはっきりお見せします。
会社法の手続まで整理
取締役会での決議や事業報告での開示に必要な情報を、まとめてお渡しします。
保険金支払の現場を知る担当者
担当者(新原)は損害保険会社・共済の支払部門に通算11年在籍。事故のときに本当に役立つ補償を選びます。
会社の保険との重なりを確認
会社の賠償責任保険や業務災害保険と、補償が重なっていないか、すき間がないかを確認します。
補償の中身を分かりやすく
何が補償されて、何が対象外なのか。取締役会でご説明いただけるよう、要点をまとめてお渡しします。
会社の保険をまとめて相談
社用車の自動車保険、事業所の火災保険、賠償・労災、経営者の生命保険まで、同じ窓口でご相談いただけます。
Companies
特に備えておきたい会社
規模や業種を問わずご相談いただけます。特に次のような会社は、役員が責任を問われる場面が増えやすい傾向があります。
Profile
担当者のご紹介
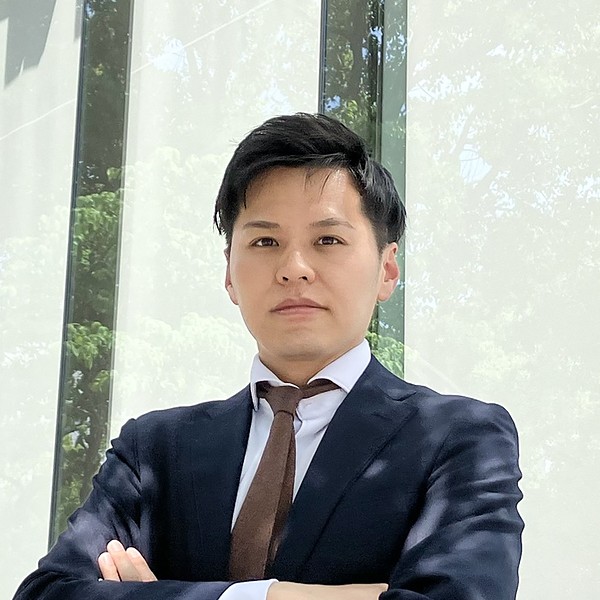
Insurance Consultant
新原 優毅
にいはら ゆうき
ファイナンシャルアライアンス
損保法令遵守責任者
生命保険・損害保険募集人
損害保険トータルプランナー
 LINEで相談
友だち追加
祖母の交通事故をきっかけに、2012年から損害保険会社・共済の保険金支払部門で働いてきました。通算11年間で担当した事故は6,500件以上。重い後遺障害を負われた方、事故でご家族を亡くされた方、自然災害でご自宅を失われた方、従業員の労災事故で経営に苦しまれた経営者の方の、保険金のお支払いに携わってきました。
どんな契約なら保険金がきちんと支払われ、どこで支払いが止まりやすいのか。保険金をお支払いする側にいた経験を、いまは保険代理店の募集人として、契約前の保険設計に活かしています。
自動車・火災・賠償・労災・生命保険まで、会社と個人の保険をまとめてご相談いただけます。保険料の比較だけでなく、事故のときに本当に役立つ補償かどうかまで確認してご提案します。
前職(損害保険会社・共済)で担当していた業務
※示談交渉・訴訟対応などは、保険会社・共済の社員として行っていた業務です。保険代理店である現在は、お客さまに代わって示談交渉などを行うことはできません。事故の際は、保険会社へのご連絡・お取り次ぎをサポートします。
トータル
プランナー
担当者の新原は、一般社団法人 日本損害保険協会が認定する「損害保険トータルプランナー」です。保険金支払部門での11年の経験と、専門資格で身につけた知識をもとに、お客さまのリスクに合った補償をご提案します。
損害保険トータルプランナーとは――日本損害保険協会が認定する、損害保険募集人の資格の最上位にあたる資格です。損害保険大学課程のコンサルティングコースに合格した人に与えられ、損害保険の実践的な知識と、お客さまのリスクに合わせて保険を整理・提案するコンサルティング力を持つ専門家とされています。
Flow
ご相談からご契約までの流れ
はじめてD&O保険を検討される方も歓迎です。比較や見積りだけで終えていただいても構いません。
お問い合わせ
フォームまたはLINEからご連絡ください。業種・売上高・役員の人数が分かれば、進め方をご案内します。
会社の状況のヒアリング
役員と株主の構成、財務の状況、いまの保険の状況などをお聞きします。
複数社へ同条件で照会
支払限度額や補償の範囲をそろえ、各社の申込書へのご回答もお手伝いしながら見積りを依頼します。
比較表でご提案
補償・支払限度額・保険料を一覧にして、取締役会でご判断しやすい形でお渡しします。
ご契約後もサポート
請求を受けたときのご連絡は担当者が窓口になり、保険会社へのお取り次ぎをサポートします。役員や事業が変わったときは、あらためて見直しをご案内します。
Column
保険コラム
保険金支払部門で11年、6,500件以上の事故を担当してきた経験から、契約の前に知っておきたいポイントを順次公開します。現在、開設準備中です。
FAQ
よくあるご質問
非上場の中小企業にも必要ですか?
役員の責任は、上場の有無に関係なく会社法で定められています。取引先や債権者などの第三者から責任を問われることもあり(会社法429条)、非上場の会社の役員も対象になりえます。
会社の賠償責任保険で、役員への請求も補償されますか?
会社の賠償責任保険は、会社が負う賠償を補償するもので、役員個人への請求は通常は対象外です。いまのご契約で何が対象になるかを、証券を拝見して確認します。
保険料は会社が負担してよいですか?
会社法上の手続を踏めば、会社が保険料を負担しても、役員への給与として課税されない扱いが国税庁から示されています(平成28年2月24日)。具体的な判断は、顧問の税理士にもご確認ください。
契約するときに、社内で必要な手続はありますか?
2021年3月に施行された改正会社法で、D&O保険の契約内容を決めるには、取締役会(取締役会がない会社は株主総会)の決議が必要になりました。公開会社では、事業報告での開示も必要です。
どんな場合は補償されませんか?
法令に違反すると知りながら行った行為、私的な利益を得た行為、犯罪行為などは、多くの保険で補償の対象外です。対象外となる場合は、保険会社・商品によって異なります。
退任した役員も補償されますか?
在任中の行為について、退任後に請求を受けた場合も補償の対象とする商品があります。期間や条件は保険会社によって異なるため、比較表でお示しします。
保険料はどのくらいですか?
売上高・財務の状況・業種・株主の構成・支払限度額などで決まり、保険会社によっても差があります。複数社に同じ条件で見積りを取り、比較表でお示しします。
見積りには何が必要ですか?
業種・売上高・役員の人数が分かれば概算を出せます。正式なお見積りには、直近の決算書と各社の申込書へのご回答が必要です。
相談や見積りに費用はかかりますか?
ご相談・診断に費用はかかりません。お見積りだけで終えていただいても構いません。
Contact
まずは、いまの備えの確認から
業種と売上高、役員の人数が分かれば、概算はすぐにお出しできます。いまの保険で足りているかの確認だけでも歓迎です。
直接のご連絡先
- y-niihara@fa-a.co.jp
- LINE
- 公式アカウントで相談する
- Hours
- 平日 9:00-18:00 / 土日祝はLINEにて