Insurance for Business Owners
経営者の死亡保険、
適正な金額 を
ご存じですか?
適正な
ご存じですか?
社長に万一のことがあったとき、会社を続けるために必要なお金は「なんとなく」では決められません。運転資金・借入金から必要保障額を、報酬と在任年数から役員退職金を無料で試算し、生命保険31社からご提案します。
- 必要保障額の試算は無料
- 役員退職金の設計も
- 全国オンライン対応
必要保障額の計算例(イメージ)
(700万+50万)×12か月+3,000万=1億2,000万円。このほか、ご遺族への死亡退職金・弔慰金の財源も必要です。
Issues
経営者の生命保険、
こんなお悩みはありませんか?
こんなお悩みは
会社の生命保険は、加入したときの金額のまま何年も見直されていないことが少なくありません。ひとつでも当てはまれば、一度「いまの会社に必要な金額」を計算してみる価値があります。
保険金額を「なんとなく」決めた
付き合いで勧められた金額のまま。会社に本当に必要な額から逆算したことがない。
借入や従業員が増えたのに、保障はそのまま
事業の規模は大きくなったのに、社長の保障額は加入した当時から変わっていない。
自分の退職金を準備していない
会社のためにお金を使うのが先で、勇退したときの自分の退職金は後回しになっている。
役員退職金規程を作っていない
退職金をいくら、どう支払うのかが決まっておらず、万一のときに家族が困るかもしれない。
勇退の時期を決めていない
「元気なうちは続ける」つもりで、事業承継や退職のタイミングを具体的に考えていない。
保険が何本もあり、全体が見えない
会社と個人、複数の保険会社で契約がバラバラ。合計でいくら保障があるのか分からない。
会社に
Coverage
経営者の必要保障額は、
こう計算します
こう
社長に万一のことがあると、売上が落ちる一方で、給料や家賃、借入金の返済は止まりません。そのあいだ会社を支えるお金を「事業保障資金」といいます。一つの目安は、運転資金の6〜12か月分が確保されていることです。
借入金・営業債務
※このほか、ご遺族への死亡退職金・弔慰金の財源も必要です。借入金などの返済資金を生命保険で準備する場合は、法人税等の負担も加味して保障額を検討します。
必要保障額のかんたん試算
御社の数字を入れると、目安がすぐに分かります(単位:万円)。
(700万+50万)× 12か月 + 3,000万
あくまで目安です。役員退職金・弔慰金の財源や法人税等の負担を加えた正式な試算は、無料でお作りします。
正式な試算を依頼するInflation
加入したときの保障額で、
足りていますか?
足りていますか?
物価が上がれば、会社を続けるのに必要なお金も増えます。たとえば物価上昇率が年2.0%の場合、いま2,000万円で仕入れられる資材は、20年後には約2,971万円が必要になります。人件費や借入金の金利も同じように上がります。
いま
20年後(年2.0%上昇)
2,000万円 ×(1+0.02)の20乗 ≒ 2,971万円。上昇分(オレンジ)だけ、事業を続けるための費用が増えます。
Retirement
経営者の退職金には、
2つの側面 があります
2つの
一つは、現役時代に万一があったとき、ご家族の生活を守るための退職金。もう一つは、勇退したあとの生活を支えるための退職金です。法人で加入する生命保険は、この両方に備えることができます。
死亡退職金
死亡保険金を原資に、ご遺族へ死亡退職金・弔慰金を支払います。ご家族の生活資金や相続税の納税資金になります。
勇退退職金
解約返戻金のある保険なら、勇退時に解約返戻金を退職金の原資として活用できます。老後の生活資金になります。
Calculation
死亡退職金の、
一般的な計算方法
| 役位 | 功績倍率の例 |
|---|---|
| 会長 | 2.6 |
| 社長 | 3.0 |
| 専務 | 2.2 |
| 常務 | 2.0 |
| その他役員(取締役など) | 1.8 |
役員退職金のかんたん試算
最終報酬月額・在任年数・役位を入れてください(単位:万円)。
150万 × 25年 × 3.0
死亡退職金として支払う場合、このうち 1,500万円(500万円×3人)までは相続税が非課税です。
死亡退職金の非課税枠
ご遺族に支給された死亡退職金のうち「500万円 × 法定相続人の数」までは非課税で、残りは「みなし相続財産」としてほかの相続財産と合算されます。
弔慰金の非課税枠
業務上の死亡は死亡時の普通給与(賞与を除く)× 36か月分、業務外の死亡は× 6か月分までが非課税です。死亡退職金と区別して支払うことで、それぞれの優遇を受けられます。
※現行の税制にもとづく一般的な内容です。支給には役員退職金規程の整備や株主総会等の決議が必要です。個別の税務の取扱いは、税理士などの専門家にご確認ください。
Data
社長の勇退と、
老後の生活費のデータ
老後の
勇退時期を決めていない社長は少なくありません。一方で、老後の生活費は月40万円以上を見込む方が6割を超えます。退職金は「いつ・いくら」を早めに決めておくことが大切です。
社長の勇退予定年齢
全体の回答割合(%)
- 60歳未満3.9
- 60〜64歳12.1
- 65〜69歳29.0
- 70歳以上18.7
- 元気なうちは続ける31.1
- 考えていない5.3
注:「わからない」を除く。出典:エフピー教育出版「令和4年企業経営と生命保険に関する調査」
経営者の老後の生活費
夫婦2人・1か月あたりの最低生活費(%)
- 30万円未満14.4
- 30〜40万円23.2
- 40〜50万円28.2
- 50〜70万円14.0
- 70〜100万円6.2
- 100万円以上14.0
出典:エフピー教育出版「令和4年企業経営と生命保険に関する調査」
Structure
必要な金額から逆算して、
31社で比べます
31社で
保険の商品から選ぶのではなく、会社に必要な金額から逆算して設計します。独立系代理店として、生命保険31社の中から保障と返戻率のバランスが合う商品を比べてご提案します。
資料のお預かり
決算書(2〜3期分)と、いまご加入の保険証券をお預かりします。
必要額を試算
必要保障額と役員退職金を試算し、いまの保障との差を見える化します。
31社から比較してご提案
- 必要保障額1億2,000万円
- いまの保障5,000万円
- 不足額7,000万円
- ご提案不足分+退職金準備を設計
比較表にしてご提案保障額・保険料・返戻率の推移を一覧でお渡しします(数字はイメージです)
Reasons
選ばれる6つの理由
ファイナンシャルアライアンス株式会社は、特定の保険会社や企業グループに属さない独立系の保険代理店です。1社の商品を勧めるのではなく、31社の生命保険を横に並べてご提案できます。
必要な金額から逆算して設計
運転資金・借入金・退職金から、会社に本当に必要な保障額を計算。「なんとなく」の保険金額をなくします。
生命保険31社から比較
国内大手から外資系まで31社を取扱い。保障の手厚さ、保険料、解約返戻率の推移まで比べてご提案します。
役員退職金の設計まで
功績倍率を使った退職金の試算から、勇退時期に合わせた準備の方法まで、一緒に組み立てます。
既存の保険をまとめて点検
会社と個人、複数の保険会社に分かれた契約を一覧にして、保障の重なりや不足を整理します。
支払実務を知る担当者
担当者(新原)は損害保険会社・共済の支払部門に通算11年在籍。万一のときに確実に役立つ設計を重視します。
会社の保険をまとめて相談
社用車の自動車保険、事業所の火災保険、賠償責任保険まで、同じ窓口でご相談いただけます。
Profile
担当者のご紹介
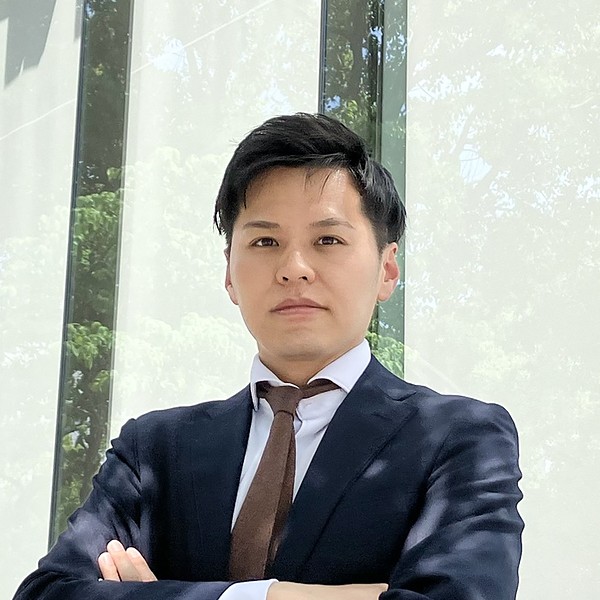
Insurance Consultant
新原 優毅
にいはら ゆうき
ファイナンシャルアライアンス
損保法令遵守責任者
生命保険・損害保険募集人
損害保険トータルプランナー
 LINEで相談
友だち追加
祖母の交通事故をきっかけに、2012年から損害保険会社・共済の保険金支払部門で働いてきました。通算11年間で担当した事故は6,500件以上。重い後遺障害を負われた方、事故でご家族を亡くされた方、自然災害でご自宅を失われた方、従業員の労災事故で経営に苦しまれた経営者の方の、保険金のお支払いに携わってきました。
どんな契約なら保険金がきちんと支払われ、どこで支払いが止まりやすいのか。保険金をお支払いする側にいた経験を、いまは保険代理店の募集人として、契約前の保険設計に活かしています。
自動車・火災・賠償・労災・生命保険まで、会社と個人の保険をまとめてご相談いただけます。保険料の比較だけでなく、事故のときに本当に役立つ補償かどうかまで確認してご提案します。
前職(損害保険会社・共済)で担当していた業務
※示談交渉・訴訟対応などは、保険会社・共済の社員として行っていた業務です。保険代理店である現在は、お客さまに代わって示談交渉などを行うことはできません。事故の際は、保険会社へのご連絡・お取り次ぎをサポートします。
トータル
プランナー
担当者の新原は、一般社団法人 日本損害保険協会が認定する「損害保険トータルプランナー」です。保険金支払部門での11年の経験と、専門資格で身につけた知識をもとに、お客さまのリスクに合った補償をご提案します。
損害保険トータルプランナーとは――日本損害保険協会が認定する、損害保険募集人の資格の最上位にあたる資格です。損害保険大学課程のコンサルティングコースに合格した人に与えられ、損害保険の実践的な知識と、お客さまのリスクに合わせて保険を整理・提案するコンサルティング力を持つ専門家とされています。
Flow
ご相談からご契約までの流れ
決算期の前後がご相談のタイミングとしておすすめです。試算だけで終えていただいても構いません。
お問い合わせ
フォームまたはLINEからご連絡ください。業種・従業員数・ご相談の内容が分かれば、進め方をご案内します。
ヒアリング・資料のご共有
決算書(2〜3期分)と、ご加入中の保険証券をご共有ください。勇退のご予定や退職金のお考えも伺います。
必要保障額・退職金を試算
事業保障資金と役員退職金を試算し、いまの保障との差を一覧にします。
31社から比較してご提案
保障額・保険料・解約返戻率の推移を比較表にして、ご判断しやすい形でお渡しします。
ご契約後もサポート
決算や借入の変化に合わせて、保障額を定期的に見直します。万一のときの手続きも担当者が窓口になります。
Column
保険コラム
保険金支払部門で11年、6,500件以上の事故を担当してきた経験から、契約の前に知っておきたいポイントを順次公開します。現在、開設準備中です。
FAQ
よくあるご質問
経営者の死亡保険は、いくらに設定すればいいですか?
一つの目安は「(当面の運転資金+借入金の返済資金)×経営が落ち着くまでの期間+一括返済が必要な借入金・営業債務」です。運転資金の6〜12か月分が確保されていることが目安とされます。これに加えて、ご遺族への死亡退職金・弔慰金の財源も必要です。
死亡退職金はどうやって決まりますか?
一般的には「最終報酬月額×役員在任年数×役位別功績倍率」で算出します。支給には役員退職金規程の整備や株主総会等の決議が必要です。規程づくりのご相談もお受けします。
死亡退職金に税金はかかりますか?
ご遺族に支給された死亡退職金のうち「500万円×法定相続人の数」までは相続税が非課税で、残りは相続財産として扱われます。個別の取扱いは税理士等にご確認ください。
勇退時の退職金も生命保険で準備できますか?
解約返戻金のある保険に法人で加入すると、万一のときは死亡保障として、勇退時には解約返戻金を退職金の原資として活用できる場合があります。返戻率や経理処理は商品・契約内容により異なります。
いま入っている保険はどうなりますか?
すぐに解約する必要はありません。まずは現在の保障を一覧にして、必要保障額との差を確認します。不足分だけを追加する方法も含めてご提案します。
相談や試算に費用はかかりますか?
必要保障額や役員退職金の試算、ご提案は無料です。現在のご契約を継続いただくことになっても構いません。
Contact
まずは、必要保障額の無料試算から
決算書と保険証券があれば、試算はすぐに始められます。「いまの保険で足りているか知りたい」というご相談も歓迎です。
直接のご連絡先
- y-niihara@fa-a.co.jp
- LINE
- 公式アカウントで相談する
- Hours
- 平日 9:00-18:00 / 土日祝はLINEにて