Fire Insurance for Buildings
火災の損害は 2 億円。
支払われたのは 5,000 万円 !?
支払われたのは
建築費の上昇で、契約時の保険金額が建物の評価額を下回る「一部保険」になっていると、損害額の全額が支払われない場合があります。ビル・マンションの火災保険を、対応する11社で見直します。
- 1棟ビル・マンション専門
- 管理組合のご相談も可
- 全国オンライン対応
一部保険の計算例(イメージ)
損害額より 1.5億円 少ない
2億円 × 2.5億円 ÷ 10億円 = 5,000万円。簡略化した計算例です。実際の算出方法は保険会社・商品・契約内容により異なります。
Issues
ビル・マンションの火災保険、
こんなお悩みはありませんか?
こんなお悩みは
建物の火災保険は、契約してから何年も中身を確認しないことがほとんどです。ひとつでも当てはまれば、いまの保険金額が足りているか点検する価値があります。
保険金額を契約時から見直していない
建てたとき・買ったときに決めた保険金額のまま、何年も更新だけを続けている。
建築費が上がったのに、保険はそのまま
資材費や人件費が上がり、同じ建物を建て直す費用は上がっているのに、保険金額は変わっていない。
長期契約で、満期まで中身を見ていない
5年・10年の長期契約で、満期が来るまで保険金額や補償の範囲を確認する機会がない。
理事や担当者が替わり、内容が分からない
管理組合の理事交代や社内の担当替えで、契約の経緯や補償の中身を把握している人がいない。
更新のたびに保険料が上がっている
保険料は上がり続けているのに、補償が本当に足りているのかは確かめられていない。
複数の物件で契約がバラバラ
物件ごとに保険会社も満期も違い、保険金額や補償の全体像を誰も見ていない。
いまの
Underinsurance
「一部保険」とは?
保険金額が、建物の評価額(同じ建物をいま建て直すのに必要な金額)を下回っている状態を「一部保険」といいます。契約内容によっては、損害額に対して保険金が削られて支払われる「比例てん補」になる場合があります。
適正な保険金額評価額どおり
- 建物の評価額
- 10億円
- 保険金額
- 10億円(評価額と同じ)
- 2億円の損害が出たとき
- 損害額どおり 2億円 が支払われる
一部保険評価額の25%
- 建物の評価額
- 10億円(いま建て直すと)
- 保険金額
- 2.5億円(契約時の評価のまま据え置き)
- 2億円の損害が出たとき
- 支払いは 5,000万円(1.5億円が自己負担に)
建築費が上がると、何もしていなくても「一部保険」に近づきます。
だからこそ、定期的な評価額の見直しが欠かせません。
※簡略化した計算例です。実際の支払額の算出方法(付保割合の条件の有無など)は、保険会社・商品・契約内容によって異なります。
Structure
建物の評価額は、
建てたときのままではありません
建てたときのままでは
火災保険の保険金額は、同じ建物をいま建て直すのに必要な金額(再調達価額)を基準に決めます。資材費や人件費が上がれば、評価額も上がります。長期契約や更新で保険金額が据え置かれていると、知らないうちに不足が生まれます。だからこそ現在の評価額を試算し、対応する11社で見直します。
資料のお預かり
保険証券と、建物の構造・延床面積・築年などが分かる資料をお預かりします。
評価額を試算し11社へ照会
現在の評価額を試算し、適正な保険金額で11社に見積りを依頼します。
比較表でご報告
- A社保険料は安いが補償が狭い
- B社水災の補償は条件付き
- C社今回は引受不可
- D社適正な保険金額で補償も充実
比較表にしてご提案保険金額・補償範囲・保険料を一覧でお渡しします(各社の回答はイメージです)
Reasons
選ばれる6つの理由
ファイナンシャルアライアンス株式会社は、特定の保険会社や企業グループに属さない独立系の保険代理店です。1社の商品を勧めるのではなく、11社の条件を横に並べてご提案できます。
現在の評価額を試算して点検
建物の構造・延床面積・築年から、いま建て直すといくらかかるかを試算し、保険金額に不足がないかを確かめます。
対応する11社から比較
大手から外資系まで、損害保険11社に同条件で照会。保険料だけでなく、補償の範囲や引受条件まで比べてご提案します。
保険金支払の現場を知る担当者
担当者(新原)は損害保険会社・共済の支払部門に通算11年在籍し、建物の損害調査も経験。支払いで問題になりやすい点を知ったうえで設計します。
補償の過不足をまとめて点検
水災・風災・破損汚損・賠償責任など、建物の立地や用途に合った補償になっているかを一つずつ確認します。
管理組合・複数物件の窓口に
理事会・総会でのご説明用の比較資料づくりや、複数物件の満期・契約の一元管理もお手伝いします。
会社の保険をまとめて相談
社用車の自動車保険、賠償責任保険、役員・従業員の生命保険まで、同じ窓口でご相談いただけます。
Buildings
対応している建物
保険金額が大きい1棟物件ほど、不足したときの自己負担も大きくなります。用途を問わずご相談いただけます。
専門サイトもご覧くださいフリート自動車保険専門サイトへ →
Profile
担当者のご紹介
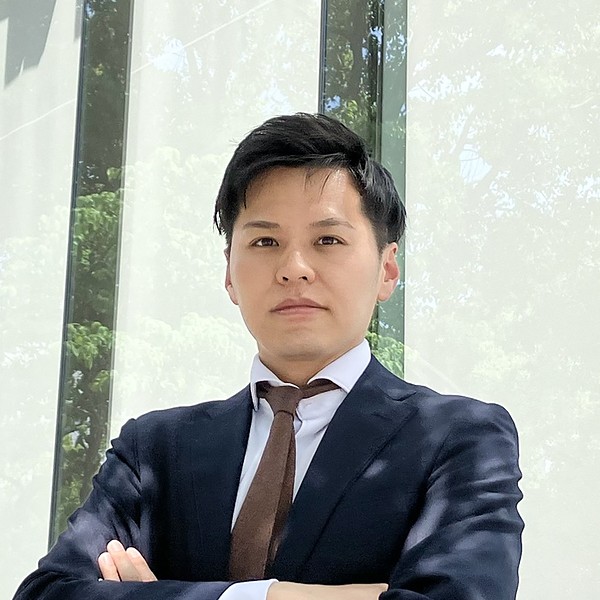
Insurance Consultant
新原 優毅
にいはら ゆうき
ファイナンシャルアライアンス
損保法令遵守責任者
生命保険・損害保険募集人
損害保険トータルプランナー
 LINEで相談
友だち追加
祖母の交通事故をきっかけに、2012年から損害保険会社・共済の保険金支払部門で働いてきました。通算11年間で担当した事故は6,500件以上。重い後遺障害を負われた方、事故でご家族を亡くされた方、自然災害でご自宅を失われた方、従業員の労災事故で経営に苦しまれた経営者の方の、保険金のお支払いに携わってきました。
どんな契約なら保険金がきちんと支払われ、どこで支払いが止まりやすいのか。保険金をお支払いする側にいた経験を、いまは保険代理店の募集人として、契約前の保険設計に活かしています。
自動車・火災・賠償・労災・生命保険まで、会社と個人の保険をまとめてご相談いただけます。保険料の比較だけでなく、事故のときに本当に役立つ補償かどうかまで確認してご提案します。
前職(損害保険会社・共済)で担当していた業務
※示談交渉・訴訟対応などは、保険会社・共済の社員として行っていた業務です。保険代理店である現在は、お客さまに代わって示談交渉などを行うことはできません。事故の際は、保険会社へのご連絡・お取り次ぎをサポートします。
トータル
プランナー
担当者の新原は、一般社団法人 日本損害保険協会が認定する「損害保険トータルプランナー」です。保険金支払部門での11年の経験と、専門資格で身につけた知識をもとに、お客さまのリスクに合った補償をご提案します。
損害保険トータルプランナーとは――日本損害保険協会が認定する、損害保険募集人の資格の最上位にあたる資格です。損害保険大学課程のコンサルティングコースに合格した人に与えられ、損害保険の実践的な知識と、お客さまのリスクに合わせて保険を整理・提案するコンサルティング力を持つ専門家とされています。
Flow
ご相談からご契約までの流れ
満期の2〜3か月前からのご相談がおすすめです。点検や見積りだけで終えていただいても構いません。
お問い合わせ
フォームまたはLINEからご連絡ください。建物の種類・所在地・現在の満期が分かれば、進め方をご案内します。
資料のご共有
保険証券と、建物の構造・延床面積・築年が分かる資料(登記簿や図面など)をご共有ください。
評価額の試算・11社へ照会
現在の評価額を試算し、適正な保険金額で対応する11社に見積りを依頼します。
比較表でご提案
保険金額・補償範囲・保険料を一覧にして、ご判断しやすい形でお渡しします。管理組合様には総会資料づくりもお手伝いします。
ご契約後もサポート
事故のご連絡は担当者が窓口になります。更新の前には、あらためて評価額の見直しをご案内します。
Column
保険コラム
保険金支払部門で11年、6,500件以上の事故を担当してきた経験から、契約の前に知っておきたいポイントを順次公開します。現在、開設準備中です。
FAQ
よくあるご質問
「一部保険」とは何ですか?
保険金額が、建物の評価額(同じ建物をいま建て直すのに必要な金額)を下回っている状態のことです。契約内容によっては、損害額に対して保険金が削られて支払われる(比例てん補)場合があります。
いまの保険金額が足りているか、どうやって分かりますか?
保険証券と、建物の構造・延床面積・築年などが分かる資料をお預かりし、現在の評価額を試算して保険金額と比べます。点検・試算は無料です。
保険金額を上げると、保険料はどれくらい上がりますか?
保険会社や補償内容によって異なります。補償範囲や免責金額の見直しとあわせて、保険金額と保険料のバランスが取れる設計を11社の比較でご提案します。
契約期間の途中でも見直せますか?
可能です。途中で保険金額を変更する方法と、解約して契約し直す方法があり、返戻保険料なども含めて有利な方法をご案内します。
分譲マンションの管理組合でも相談できますか?
はい。共用部分の火災保険のご相談をお受けしています。理事会・総会でご説明いただくための比較資料づくりもお手伝いします。
地震の補償もあわせて相談できますか?
居住用の建物(マンションなど)は、火災保険とセットで地震保険に加入できます。事業用のビルは地震保険の対象外のため、地震による損害を補償する特約などを検討します。
相談や試算に費用はかかりますか?
ご相談・保険金額の点検・お見積り・比較表の作成は無料です。点検の結果、現在のご契約を継続いただくことになっても構いません。
Contact
まずは、保険金額の無料点検から
保険証券と建物の概要が分かる資料があれば、評価額の試算はすぐに始められます。点検だけのご依頼も歓迎です。
直接のご連絡先
- y-niihara@fa-a.co.jp
- LINE
- 公式アカウントで相談する
- Hours
- 平日 9:00-18:00 / 土日祝はLINEにて